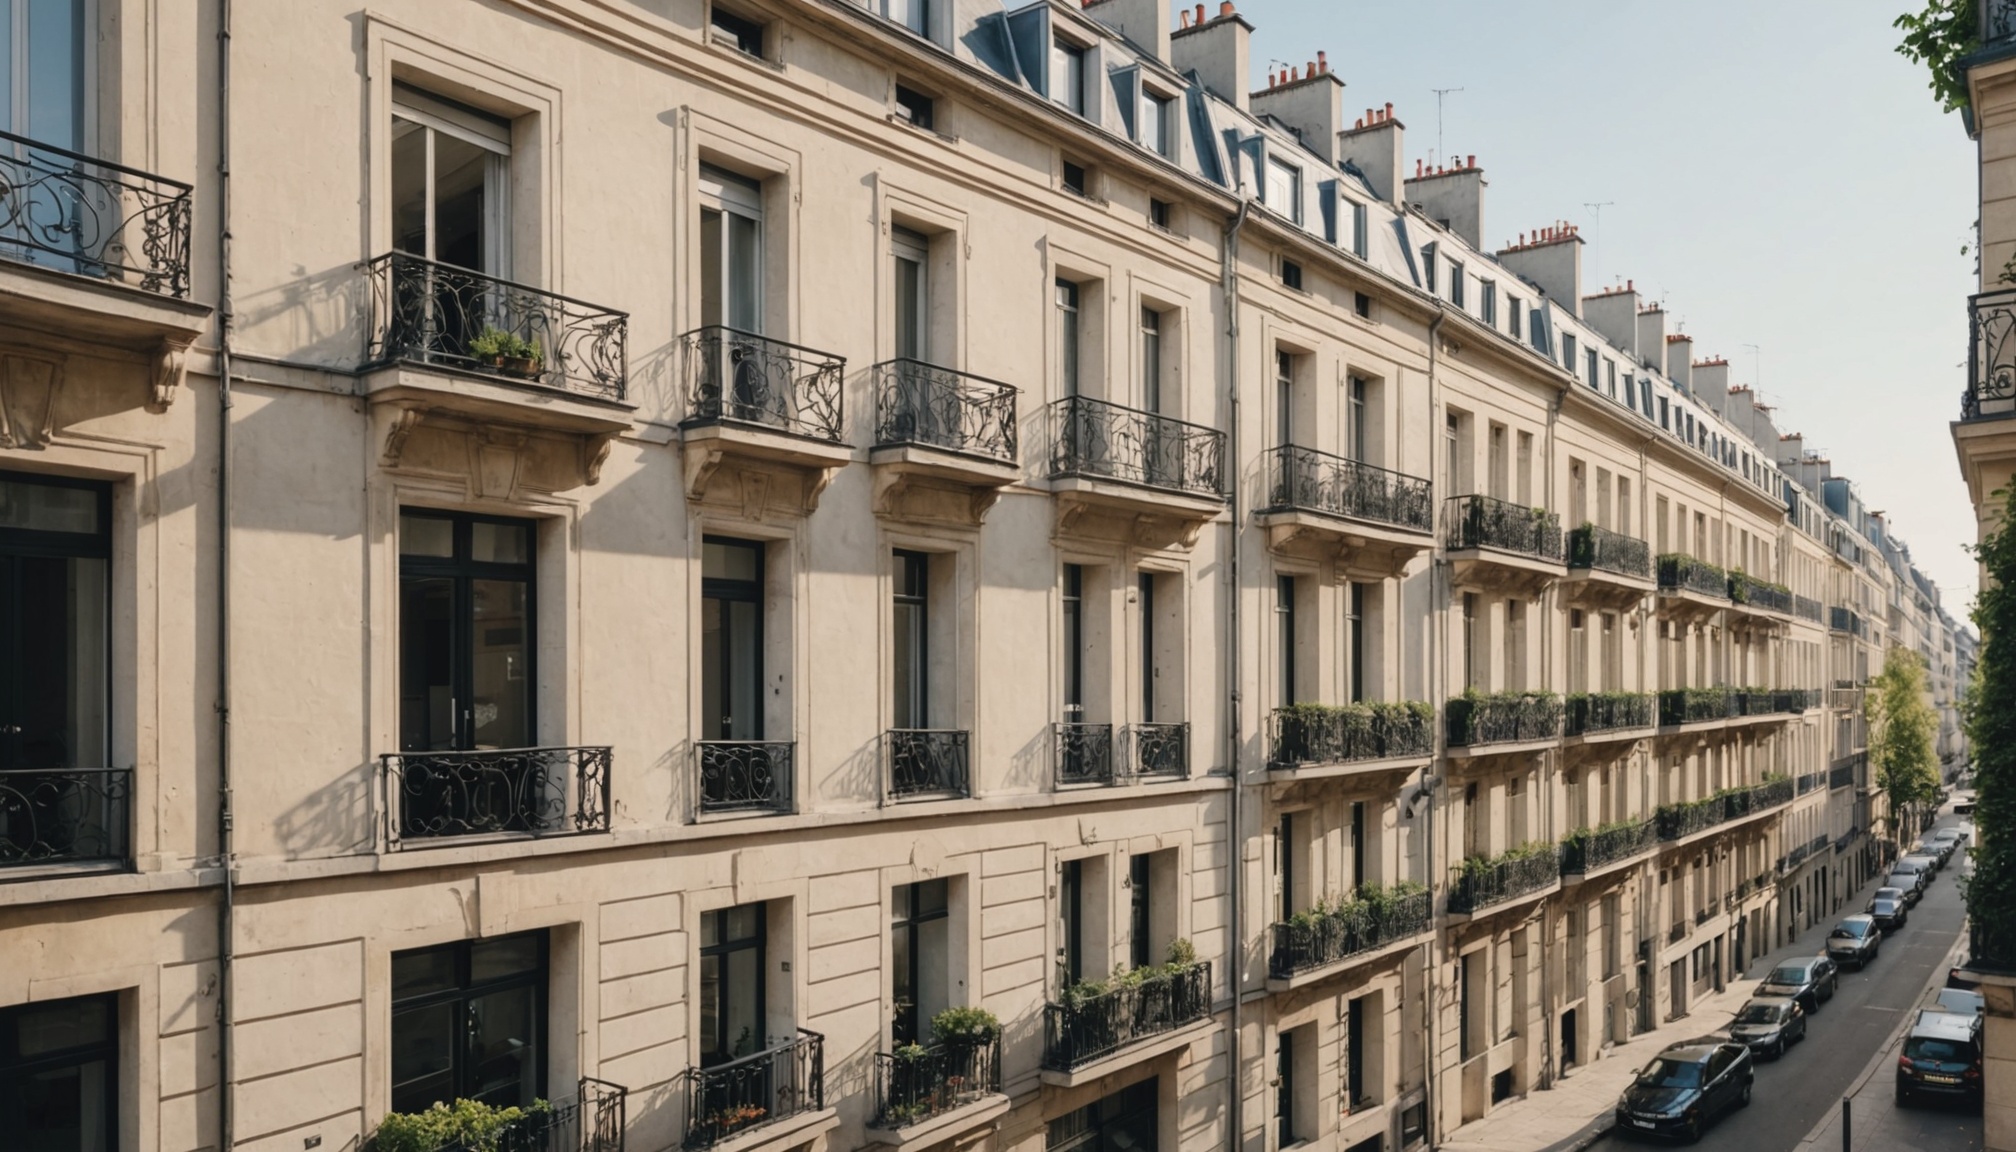
Según la última nota de coyuntura de los Notarios de Francia, el mercado inmobiliario recupera en el inicio del curso 2026 un funcionamiento más equilibrado, tras varios años de turbulencias. Los precios se estabilizan, el crédito sigue siendo globalmente accesible a pesar de una ligera tensión, pero un desequilibrio estructural se instala de forma duradera en Île-de-France: casi no quedan viviendas pequeñas a la venta.
Precios casi estables, salvo para las casas
Según las proyecciones de los precontratos a finales de julio de 2026, el índice de precios de la vivienda de segunda mano muestra una cuasi estabilidad en un año, con un -0,6 % a nivel nacional. El desglose por tipo de inmueble revela, sin embargo, una diferencia clara: las casas retroceden un 0,9 %, mientras que los pisos resisten mejor, con una caída limitada al 0,3 %. En los doce meses hasta finales de mayo, los Notarios de Francia registraron cerca de 949.000 transacciones, un volumen que sigue creciendo, aunque a un ritmo más moderado que a principios de año.
Esta ralentización del ritmo de progresión refleja sobre todo un cambio de comportamiento de los compradores: la demanda sigue siendo sólida, pero quienes desean comprar se toman más tiempo antes de decidirse y negocian de forma más sistemática los precios anunciados. El mercado confirma así la recuperación a dos velocidades ya observada en los últimos meses, entre grandes áreas metropolitanas dinámicas y zonas más rurales donde los precios tienen dificultades para recuperarse.
El crédito se tensa ligeramente, sin descarrilar el mercado
Tras una pausa del Banco Central Europeo confirmada a finales de julio, los tipos de interés hipotecario se mantienen globalmente estables en septiembre, con medias que oscilan entre el 3,08 % y el 3,43 % según los plazos, y los mejores perfiles que aún logran financiarse en torno al 2,75 % a diez años. Esta relativa estabilidad oculta, sin embargo, una tendencia de fondo: los tipos han iniciado una subida progresiva desde la primavera, lo que pesa sobre el poder de compra inmobiliario de los hogares, en ligero retroceso en un año aunque los precios no bajen.
Para quienes compran por primera vez, esta coyuntura hace aún más útiles las ayudas existentes: el préstamo a tipo cero sigue facilitando la compra de una primera vivienda a los hogares que cumplen los límites de ingresos, en particular en las zonas tensionadas donde la aportación propia exigida por los bancos sigue siendo elevada.
Île-de-France: la escasez se concentra en las viviendas pequeñas
- Los estudios y pisos de dos habitaciones escasean cada vez más en la oferta de la región de Île-de-France, mientras que la demanda de este tipo de viviendas sigue siendo muy fuerte entre los jóvenes activos y los inversores.
- Por el contrario, las viviendas familiares de gran superficie siguen siendo más abundantes, lo que crea un desequilibrio claro entre las tipologías pequeñas y grandes.
- Esta escasez focalizada alimenta una tensión en el alquiler que ahora se extiende más allá de la capital, ya que algunas ciudades de provincia registran ratios de candidatos por anuncio comparables, o incluso superiores, a los de París.
Esta situación, por otra parte, ya no es exclusiva de Île-de-France: algunas áreas metropolitanas regionales registran hoy una tensión en el alquiler más fuerte que París, señal de que la escasez de viviendas pequeñas se extiende mucho más allá de la capital.
Qué cambia esto en la práctica
Para un comprador, el periodo sigue siendo favorable a la negociación: los vendedores, enfrentados a plazos de venta más largos, aceptan con mayor facilidad rebajar sus pretensiones. Para un inversor que busca una vivienda pequeña para alquilar en Île-de-France, la escasez de la oferta obliga, en cambio, a ser rápido y a preparar bien su presupuesto antes de cualquier visita, so pena de que las mejores oportunidades desaparezcan en pocos días.
Preguntas frecuentes
¿Realmente bajan los precios de la vivienda de segunda mano en 2026?
La bajada sigue siendo moderada y afecta sobre todo a las casas (-0,9 % en un año a finales de julio de 2026), mientras que los pisos se muestran más resistentes, con una caída de solo el 0,3 %.
¿Seguirán subiendo los tipos de interés hipotecario?
Tras la pausa del BCE a finales de julio, los tipos se estabilizaron en septiembre, pero la tendencia de fondo sigue orientada al alza desde la primavera de 2026.
¿Por qué faltan viviendas pequeñas en Île-de-France?
La demanda de estudios y pisos de dos habitaciones sigue siendo muy fuerte entre los jóvenes activos y los inversores, mientras que la oferta de este tipo de viviendas no sigue el mismo ritmo, a diferencia de las viviendas familiares de gran superficie, más abundantes.
Fuentes
- Notarios de Francia — Tendencias y evolución de los precios de la vivienda
- Challenges — La falta de viviendas pequeñas en Île-de-France
- Empruntis — Tipos de interés hipotecario, inicio de curso 2026
Este artículo ha sido redactado con la ayuda de una inteligencia artificial. Política editorial