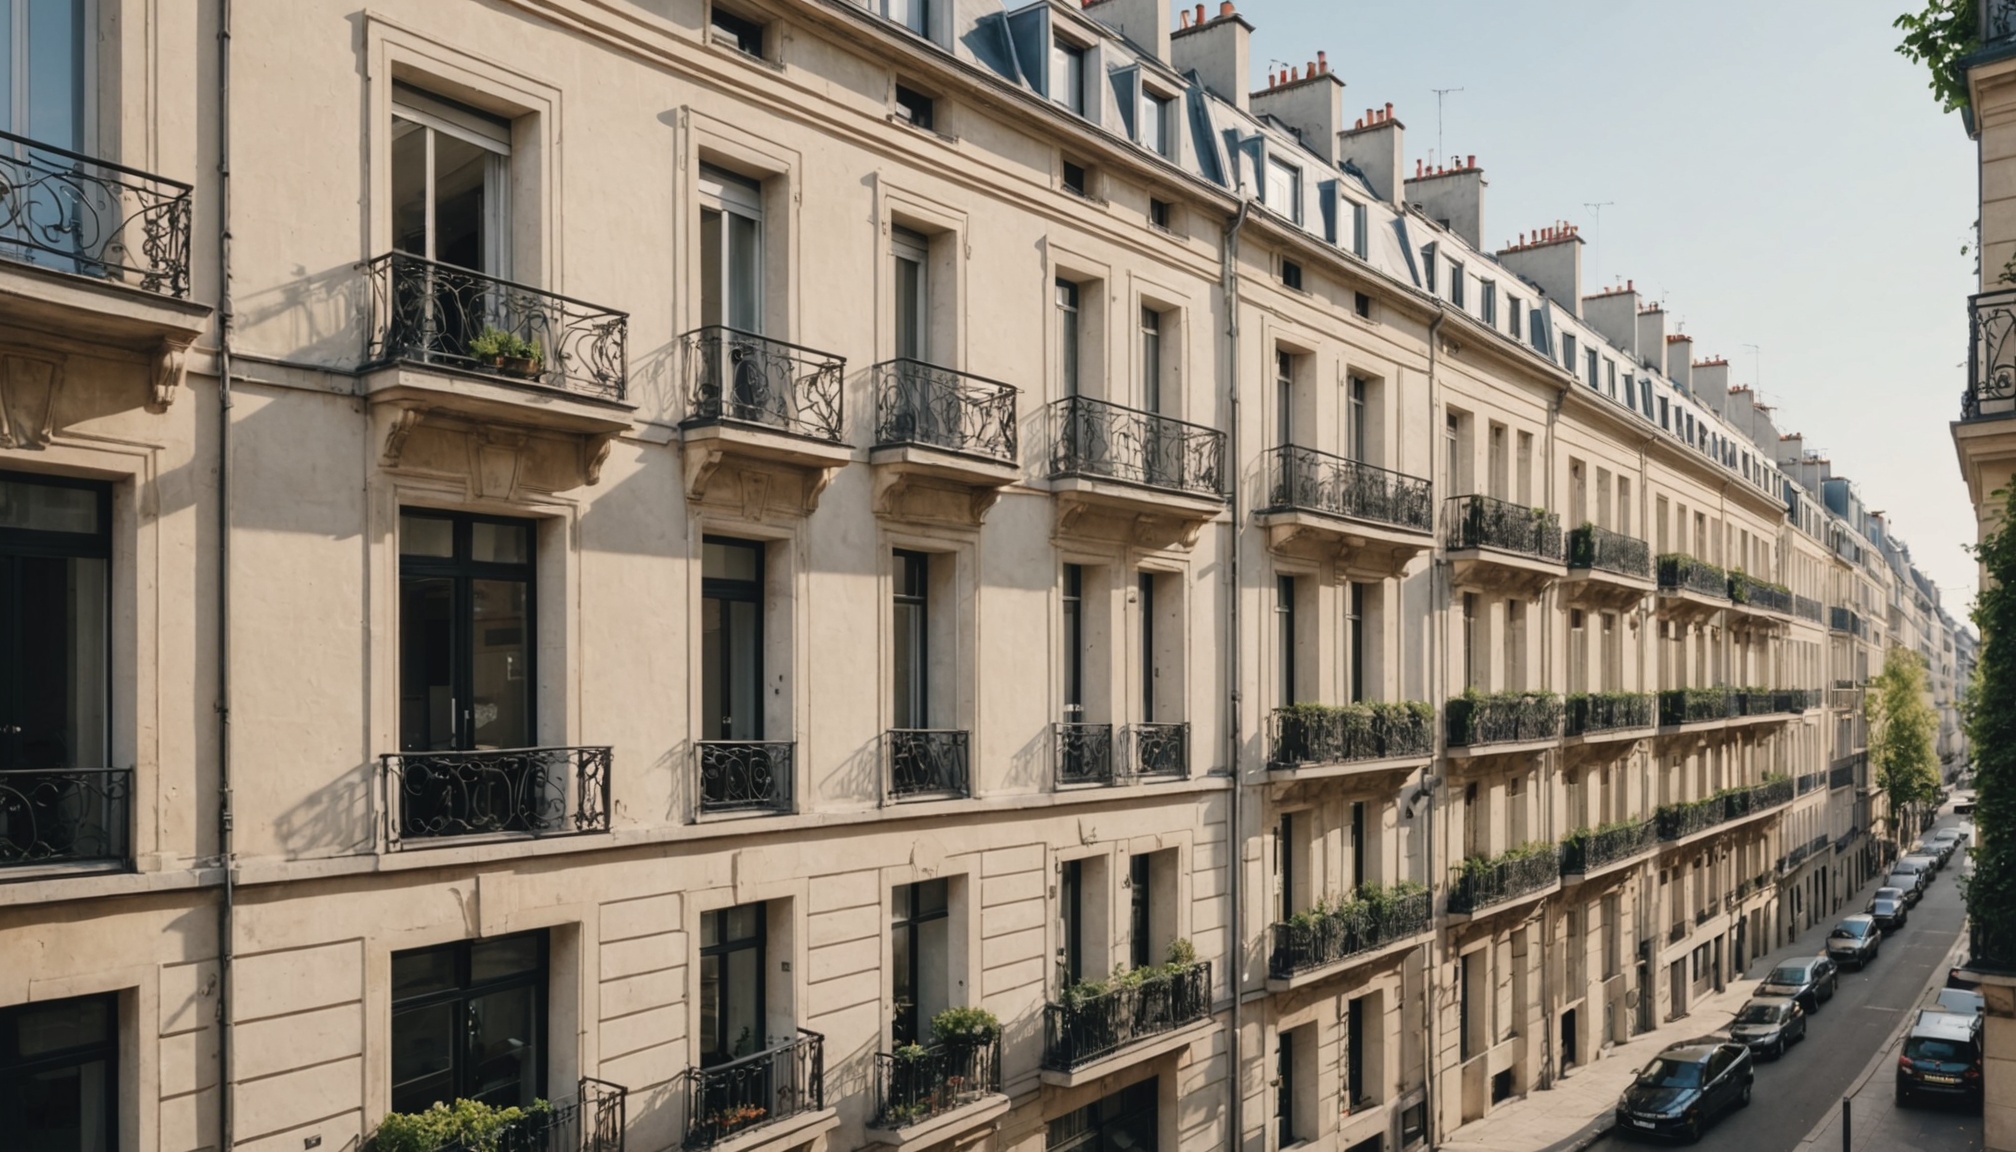
Laut dem jüngsten Konjunkturbericht der Notaires de France (des französischen Notarverbands) findet der Immobilienmarkt zum Herbstbeginn 2026 nach mehreren turbulenten Jahren wieder zu einem ausgeglicheneren Funktionieren zurück. Die Preise stabilisieren sich, Kredite bleiben insgesamt zugänglich trotz einer leichten Anspannung, doch in der Île-de-France setzt sich ein strukturelles Ungleichgewicht dauerhaft fest: Es gibt kaum noch kleine Wohnungen zum Verkauf.
Nahezu stabile Preise – außer bei Häusern
Den Hochrechnungen der Vorverträge zufolge zeigt der Preisindex für Bestandsimmobilien Ende Juli 2026 eine nahezu stabile Entwicklung binnen eines Jahres, bei -0,6 % auf nationaler Ebene. Die Aufschlüsselung nach Immobilientyp offenbart jedoch einen deutlichen Unterschied: Häuser verzeichnen einen Rückgang von 0,9 %, während Wohnungen sich besser behaupten und nur um 0,3 % nachgeben. In den zwölf Monaten bis Ende Mai verzeichneten die Notaires de France fast 949.000 Transaktionen, ein Volumen, das weiter zunimmt, allerdings in einem moderateren Tempo als zu Jahresbeginn.
Diese Verlangsamung des Wachstumstempos spiegelt vor allem eine veränderte Käuferhaltung wider: Die Nachfrage bleibt hoch, doch Kaufinteressenten lassen sich mehr Zeit für ihre Entscheidung und verhandeln die angegebenen Preise systematischer. Der Markt bestätigt damit die bereits in den letzten Monaten beobachtete Erholung mit zwei Geschwindigkeiten, zwischen dynamischen Großstädten und ländlicheren Gebieten, in denen sich die Preise nur schwer erholen.
Kredite ziehen leicht an, ohne den Markt aus der Bahn zu werfen
Nach einer Ende Juli bestätigten Pause der Europäischen Zentralbank (EZB) bleiben die Immobilienkreditzinsen im September insgesamt stabil, mit Durchschnittswerten, die je nach Laufzeit zwischen 3,08 % und 3,43 % schwanken, während sich die besten Kreditnehmer für zehn Jahre noch um 2,75 % finanzieren können. Diese relative Stabilität verdeckt jedoch eine grundlegende Bewegung: Die Zinsen sind seit dem Frühjahr allmählich wieder gestiegen, was die Immobilienkaufkraft der Haushalte belastet, die binnen eines Jahres leicht zurückgegangen ist, obwohl die Preise nicht sinken.
Für Erstkäufer machen diese Rahmenbedingungen die bestehenden Förderinstrumente umso nützlicher: Der zinslose Förderkredit (PTZ) erleichtert weiterhin den Kauf einer ersten Wohnung für Haushalte, die die Einkommensgrenzen einhalten, insbesondere in angespannten Gebieten, in denen die von den Banken geforderte Eigenkapitalquote hoch bleibt.
Île-de-France: Der Mangel konzentriert sich auf kleine Wohnungen
- Studios und Zweizimmerwohnungen werden im Angebot der Île-de-France immer seltener, während die Nachfrage nach diesem Wohnungstyp bei jungen Berufstätigen und Investoren weiterhin sehr hoch ist.
- Umgekehrt bleiben große Familienwohnungen weiterhin leichter verfügbar, wodurch ein deutliches Ungleichgewicht zwischen kleinen und großen Wohnungstypen entsteht.
- Dieser gezielte Mangel befeuert eine Mietmarktanspannung, die inzwischen über die Hauptstadt hinausreicht: Manche Provinzstädte weisen ein Verhältnis von Bewerbern zu Anzeigen auf, das mit dem von Paris vergleichbar oder sogar höher ist.
Diese Situation ist im Übrigen längst nicht mehr auf die Île-de-France beschränkt: Manche regionale Großstädte verzeichnen heute eine stärkere Mietmarktanspannung als Paris, ein Zeichen dafür, dass die Knappheit kleiner Wohnungen weit über die Hauptstadt hinausreicht.
Was sich konkret ändert
Für Käufer bleibt diese Phase günstig für Verhandlungen: Verkäufer, die mit längeren Verkaufsfristen konfrontiert sind, akzeptieren leichter, ihre Preisvorstellungen nach unten zu korrigieren. Für Investoren, die eine kleine Mietimmobilie in der Île-de-France suchen, erfordert die Angebotsknappheit dagegen schnelles Handeln und eine gut vorbereitete Budgetplanung vor jeder Besichtigung, denn sonst sind die besten Objekte innerhalb weniger Tage vergeben.
Häufig gestellte Fragen
Sinken die Preise für Bestandsimmobilien 2026 wirklich?
Der Rückgang bleibt moderat und betrifft vor allem Häuser (-0,9 % binnen eines Jahres bis Ende Juli 2026), während Wohnungen mit einem Rückgang von nur 0,3 % widerstandsfähiger sind.
Werden die Immobilienkreditzinsen weiter steigen?
Nach der Pause der EZB Ende Juli haben sich die Zinsen im September stabilisiert, doch der grundlegende Trend zeigt seit dem Frühjahr 2026 weiterhin nach oben.
Warum fehlt es in der Île-de-France an kleinen Wohnungen?
Die Nachfrage nach Studios und Zweizimmerwohnungen bleibt bei jungen Berufstätigen und Investoren sehr hoch, während das Angebot an diesem Wohnungstyp nicht mithält – im Gegensatz zu den leichter verfügbaren großen Familienwohnungen.
Quellen
- Notaires de France – Trends und Entwicklungen der Immobilienpreise
- Challenges – Der Mangel an kleinen Wohnungen in der Île-de-France
- Empruntis – Immobilienkreditzinsen, Herbstbeginn 2026
Dieser Artikel wurde mit Unterstützung künstlicher Intelligenz erstellt. Redaktionsrichtlinie